
 redazione
Alcune delle notizie più rilevanti della settimana su fitness, piscine, wellness, tecnologia e gestione | 14–18 settembre 2026
LA CONSIDERAZIONE DELL’OSSERVATORIO WBOX–HA WELLBEING SULLA SETTIMANA 38
La settimana 38 mostra un settore che sta cambiando su più livelli contemporaneamente. Gli impianti diventano più complessi, i confini tra fitness e wellbeing si allargano, la tecnologia entra sempre più nei processi gestionali e i capitali continuano a cercare scala.
In Italia, le aperture di Legnano (Aquamore) e Luino mostrano due strade differenti ma complementari: nuovi impianti progettati per pubblici diversi e strutture esistenti che vengono ripensate attraverso efficienza energetica, palestra, piscina e servizi integrati. In Europa, Playtomic acquisisce TIMP, Basic-Fit e Wellhub spingono sul corporate wellbeing, mentre intorno a Fitness Park si muovono valutazioni da centinaia di milioni di euro.
Negli Stati Uniti, invece, Solidcore amplia il proprio prodotto perché il cliente non vuole più acquistare una sola modalità di allenamento, mentre Hilton porta recovery e fitness sempre più dentro l’hospitality.
Forse il messaggio più trasversale della settimana è proprio questo: non basta più presidiare un solo bisogno. Il club, la piscina o il centro wellness che vuole restare rilevante deve riuscire a collegare attività fisica, relazione, tecnologia, salute e qualità dell’esperienza in modo sempre più coerente.
FITNESS, BUSINESS E NUOVI MODELLI
1. Fitness Park potrebbe valere 600 milioni di euro
Providence Equity Partners, proprietaria di VivaGym, avrebbe presentato un’offerta nell’ordine dei 600 milioni di euro per le attività francesi di Fitness Park. La trattativa non è conclusa e, secondo quanto riportato, sarebbero ancora quattro i potenziali acquirenti coinvolti nel processo gestito da JPMorgan.
Il dato interessante non è soltanto la valutazione. È la conferma che il fitness europeo sta entrando in una fase nella quale dimensione, capacità di replica e presenza territoriale diventano asset finanziari sempre più rilevanti. Se l’operazione andasse in porto, Providence rafforzerebbe inoltre la propria capacità di competere direttamente con Basic-Fit in Francia.

2. Basic-Fit e Wellhub portano il fitness dentro il welfare aziendale
Basic-Fit e Wellhub hanno esteso la propria collaborazione a Francia, Belgio, Paesi Bassi e Lussemburgo, dopo le esperienze già attive in Spagna e Germania. Attraverso Wellhub, i dipendenti delle aziende aderenti potranno accedere alla rete Basic-Fit insieme a servizi digitali dedicati a mindfulness, nutrizione, terapia e sonno.
Il modello è interessante perché apre un altro canale di acquisizione per i club: non più soltanto il rapporto diretto con il consumatore, ma anche quello con l’azienda che finanzia o facilita il wellbeing dei dipendenti. Il corporate fitness, se integrato bene, può diventare un vero mercato parallelo alla membership tradizionale.
3. Playtomic compra TIMP e guarda oltre il padel
La spagnola Playtomic ha acquisito TIMP, piattaforma SaaS per la gestione di palestre, centri sportivi, boutique, yoga, Pilates, fisioterapia e wellness. TIMP serve oltre 3.500 centri fra Spagna e Italia e continuerà a operare con il proprio brand e team.
L’operazione racconta bene l’evoluzione degli impianti contemporanei. Sempre più strutture non offrono una sola disciplina: padel, palestra, corsi, wellness e servizi convivono nello stesso ecosistema. Per il gestore, quindi, il problema non è soltanto digitalizzare, ma evitare che ogni attività viva dentro un software diverso e produca dati separati.
Secondo dati comunicati da TIMP, i centri che utilizzano la piattaforma recupererebbero mediamente 150 ore di lavoro al mese e ridurrebbero fino al 60% alcune attività amministrative; si tratta però di metriche aggregate fornite dalla stessa società.
4. Solidcore non vuole più essere soltanto reformer
Negli Stati Uniti Solidcore lancerà Ascend, nuovo format di strength training a terra, riscaldato con infrarossi, che affiancherà il tradizionale allenamento su reformer. Il debutto è previsto a Manhattan West, mentre altri studi dedicati al nuovo format dovrebbero arrivare successivamente.
La ragione strategica è molto interessante: Solidcore vuole intercettare una quota maggiore del cosiddetto fitness portfolio del cliente. Oggi molte persone combinano Pilates, forza, corsa, mobilità e recovery distribuendo la spesa fra operatori differenti. Offrire una seconda modalità significa cercare di trattenere più frequenza e più valore all’interno dello stesso ecosistema.
Nei test interni, l’83% dei partecipanti avrebbe dichiarato che il nuovo format colma un vuoto nella propria routine; anche in questo caso si tratta di un dato aziendale.
ITALIA, IMPIANTI E TERRITORIO
5. Legnano apre la nuova piscina e parte già con circa 500 iscritti
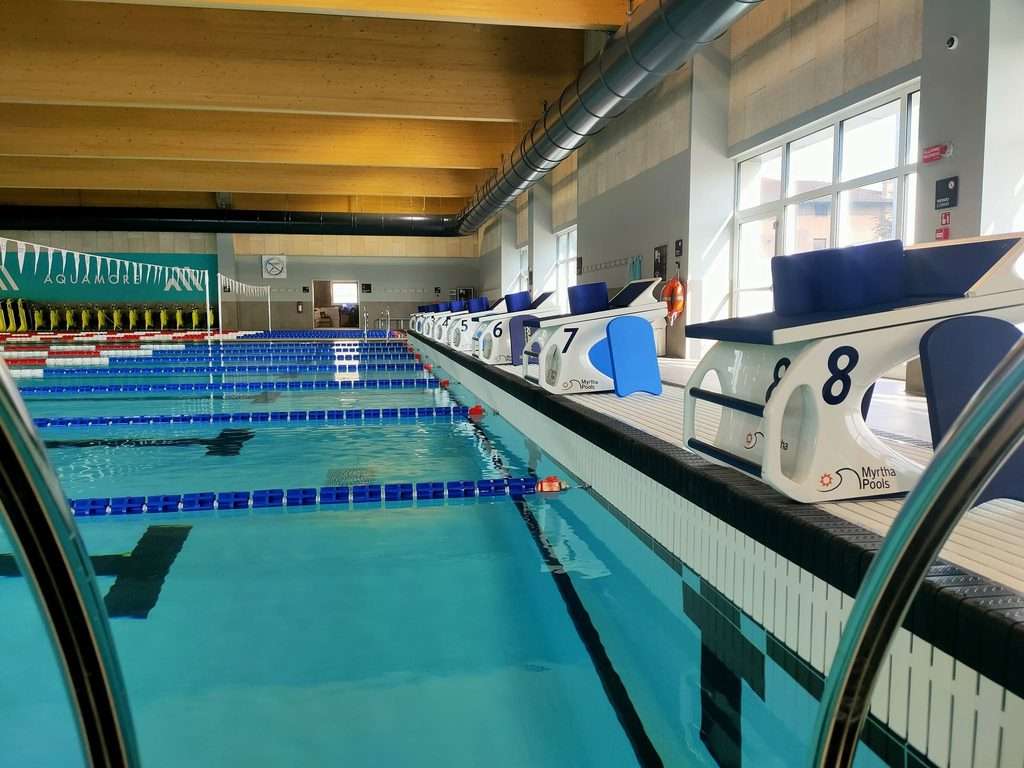
Il 17 settembre ha aperto la parte coperta della nuova piscina comunale Ferdinando Villa di Legnano. Gestione altamente qualitativa di Aquamore. L’impianto dispone di tre vasche: una didattica per acquaticità e bambini, una dedicata al fitness e ai corsi e una vasca da 25 metri con otto corsie. Secondo le cronache locali, le iscrizioni erano già arrivate a circa 500 al momento dell’apertura.

L’area esterna è ancora in costruzione e comprenderà anche una vasca olimpionica scoperta da 50 metri. È un caso italiano da seguire con attenzione perché mette insieme nuova infrastruttura, segmentazione dell’offerta e gestione integrata di attività agonistica, corsi, fitness e famiglie.
Il vero test, naturalmente, inizierà adesso: non la qualità dell’edificio, ma la capacità del modello gestionale di rendere sostenibile nel tempo una struttura così articolata.
6. Luino investe circa 3 milioni per trasformare Le Betulle
A Luino si è conclusa la riqualificazione del centro sportivo Forus – Le Betulle, con un investimento complessivo indicato in circa 3 milioni di euro. Il progetto ha interessato palestra, spogliatoi, aree corsi, piscina e impiantistica, mantenendo per quanto possibile l’attività del centro durante i lavori.
Particolarmente significativo il capitolo energetico: regolazione delle pompe di filtrazione, recupero di calore dall’acqua di rinnovo delle vasche, motori più efficienti per le unità di trattamento aria e illuminazione LED.
È esattamente uno dei temi più delicati per le piscine italiane: non sempre serve costruire un impianto nuovo; spesso la vera innovazione consiste nel rendere economicamente e tecnicamente migliore quello che già esiste.

7. Porto Cervo trasforma il territorio in una palestra della longevità
La Costa Smeralda ha annunciato le Longevity Weeks, in programma dal 25 settembre all’11 ottobre, con attività sportive, pratiche olistiche e incontri scientifici dedicati a salute e longevità. Porto Cervo verrà utilizzata come una sorta di palestra diffusa, integrando attività fisica, territorio e divulgazione.
È un segnale interessante anche per club e centri sportivi: il wellness sta uscendo sempre più dal perimetro dell’edificio. Esperienza, outdoor, salute e territorio possono diventare parti dello stesso prodotto, soprattutto quando l’obiettivo non è più soltanto allenarsi ma vivere meglio e più a lungo.

WELLNESS E HOSPITALITY
8. Hilton costruisce un prodotto wellness fatto di recovery e readiness
Hilton lancerà Signia Restore al nuovo Signia Hilton Indianapolis, integrando fitness, recupero fisico e mentale, tecnologie di recovery e retail. Sono previste aree dedicate al “Physical Recovery and Reset” e al “Mental Recovery and Readiness”, oltre a tecnologie come i sistemi di massaggio robotizzato Aescape.
Dopo il debutto statunitense, il concept dovrebbe essere esteso ad altri hotel Signia.
L’hospitality continua quindi a sottrarre al fitness tradizionale alcuni dei suoi confini storici: allenamento, recupero e benessere diventano parte dell’esperienza di soggiorno, non semplici servizi accessori.
9. In Islanda apre un nuovo grande polo termale da 8.000 mq
A Hveragerði, circa 40 minuti da Reykjavík, ha aperto Reykjaböð Hot Springs, destinazione geotermale di circa 8.000 metri quadrati. Il progetto utilizza la tradizione termale islandese come elemento identitario e non semplicemente come scenografia per un format wellness internazionale.
Il caso è interessante perché mostra una direzione sempre più evidente: il wellness premium funziona meglio quando riesce ad avere una relazione forte con il luogo, anziché replicare ovunque lo stesso modello.
Per il settore italiano – terme, spa, hospitality ma anche grandi impianti wellness – è un tema tutt’altro che secondario: territorio e autenticità possono essere parte del prodotto tanto quanto sauna, acqua o trattamenti.
PISCINE, TECNOLOGIA E FUNZIONE SOCIALE
10. Le piscine australiane iniziano a vietare gli smart glasses
Diversi enti locali australiani stanno introducendo restrizioni sull’utilizzo di occhiali intelligenti dotati di videocamera all’interno di piscine e leisure centre. Canterbury-Bankstown è fra gli ultimi grandi comuni ad aver adottato il provvedimento, citando rischi di registrazioni non autorizzate soprattutto negli spogliatoi e nelle aree frequentate da bambini.
Il tema può sembrare lontano dal management di una piscina, ma non lo è affatto. La tecnologia indossabile crea un nuovo livello di responsabilità nella gestione della privacy.
Per gli impianti italiani la domanda arriverà probabilmente presto: quali dispositivi possono entrare in spogliatoi, aree wellness e bordo vasca e quali procedure deve conoscere lo staff?
11. Christchurch torna a ospitare un campionato nazionale dopo 16 anni
Il nuovo Parakiore Recreation and Sport Centre di Christchurch ospiterà dal 27 settembre al 1° ottobre i campionati neozelandesi di nuoto in vasca corta. È il primo evento nazionale di questa scala organizzato in città dal 2010.
Il centro, costato circa 317 milioni di dollari neozelandesi, è nato anche per ripristinare la capacità sportiva persa dopo i terremoti di Canterbury. Oltre alla piscina da competizione integra attività ricreative, fitness e altri servizi.
Qui il valore dell’impianto va oltre il numero degli ingressi quotidiani: una grande infrastruttura acquatica diventa anche strumento di eventi, rigenerazione urbana e identità territoriale.

12. La palestra come luogo sociale non è più soltanto un fenomeno Gen Z
Una nuova ricerca commissionata da UK Active su 6.395 adulti britannici mostra che il desiderio di conoscere nuove persone è un motivo rilevante per frequentare una palestra non soltanto per Gen Z e Millennials: lo dichiara anche il 37% della Gen X e il 35% dei Baby Boomers. Fra Gen Z e Millennials le percentuali salgono rispettivamente al 51% e al 53%.
Il dato rafforza una convinzione che WBOX sta seguendo da tempo: il club può diventare un terzo luogo, non casa e non lavoro, nel quale allenamento e relazione convivono.
E questo vale forse ancora di più per le piscine, dove scuola nuoto, aquafitness, attività senior e famiglie producono naturalmente occasioni di incontro. Il punto è capire se il gestore le considera un effetto collaterale o una componente del prodotto.
